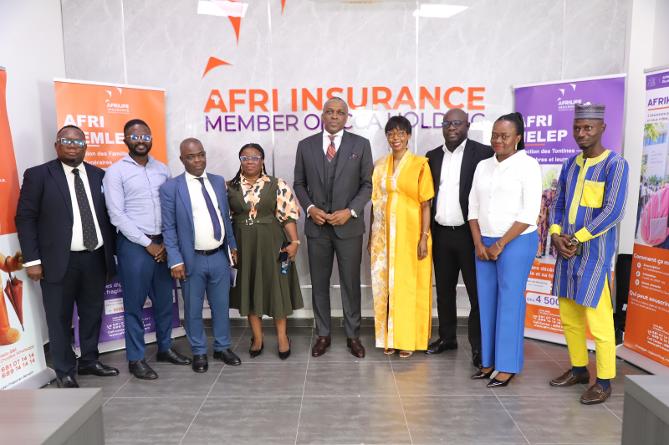
Les deux compagnies ont réuni la presse le lundi 28 septembre 2026 pour dévoiler Afrikids Études, Afri Helep et Afri Hemlé, trois solutions portées par Afrilife Insurance, la branche vie, ainsi que le parcours Afri Auto, rattaché à Afri Insurance, la branche non-vie. Selon le dossier remis aux journalistes, l’opération va au-delà d’un simple lancement commercial. Elle marque une évolution stratégique fondée sur quatre engagements, affirmer le positionnement d’assureur grand public, renforcer la présence sur le marché, accélérer la transformation digitale et relever la qualité de service.
Philippe Kanga, directeur général rappelle que la présentation du 2 juillet portait déjà la promesse d’« une assurance plus proche, plus transparente et plus innovante ». Il indique que les deux compagnies franchissent une nouvelle étape en affirmant clairement leur positionnement, celui d’« être un assureur grand public, l’assureur de tous les Camerounais, qu’ils soient clients de CCA Bank ou non, particuliers ou entreprises ».
Les trois produits dessinent ce périmètre. Afrikids Études cible les parents qui veulent « anticiper et sécuriser le financement de leurs études s’ils ne sont plus là ». Afri Helep s’adresse aux membres d’associations, « dans une logique de protection individuelle et d’accompagnement collectif ». Afri Hemlé vise les chefs de famille, pour protéger leurs proches, soit le conjoint, les parents, les beaux-parents et les enfants. Ces trois contrats s’ajoutent à une gamme vie, épargne et prévoyance qui compte déjà Afri Prévoyance, Afri Retraite et Afri Epargne.
Sur l’accès à ces offres, la direction écarte toute lecture de bancassurance réservée. « Nos offres ne sont pas réservées aux seuls clients de CCA Bank », affirme le directeur général, qui précise qu’elles s’adressent à tous les Camerounais. La souscription se fait en agence, auprès de conseillers sur le terrain ou par les canaux digitaux. Les clients de la banque bénéficient en plus de solutions intégrées à leur relation bancaire.
Côté non-vie, Afri Auto repose sur un changement de méthode plus que sur un nouveau produit. L’entreprise précise qu’Afri Insurance « ne lance pas un nouveau produit d’assurance automobile, mais une nouvelle manière de souscrire ». Des équipes munies de tablettes iront à la rencontre des automobilistes dans les laveries, les stations-service, les centres de visite technique, les garages et chez les concessionnaires. Les tarifs appliqués restent les tarifs homologués. La différence se joue sur la proximité, la disponibilité et la qualité du service, de la souscription jusqu’à l’après-vente. La compagnie dit se préparer à la dématérialisation de l’assurance automobile, annoncée pour octobre par les autorités.
Pour soutenir cette montée en puissance, le groupe met en avant ses moyens financiers. La capitalisation cumulée des deux entités atteint 8 milliards de FCFA, dont 5 milliards pour Afri Insurance et 3 milliards pour Afrilife Insurance. « Adossés à un groupe bancaire solide (CCA Bank Holding), nous disposons des ressources nécessaires pour accélérer notre développement, investir dans l’innovation et renforcer durablement notre présence sur le marché », déclare le directeur général.
Le dispositif commercial s’appuie sur trois agences, dont deux à Douala, au siège d’Akwa et à Bonapriso, et une à Yaoundé, avenue Germaine. À cela s’ajoutent 60 bureaux de conseillers installés dans les 60 agences du réseau CCA Bank, répartis sur le territoire national. Les deux compagnies emploient 50 collaborateurs et mobilisent 60 conseillers commerciaux. Leur portefeuille compte près de 20 produits vie et non-vie, qui couvrent les besoins des particuliers, des professionnels et des entreprises. Côté non-vie, la gamme comprend l’auto, l’habitation, l’assistance voyage, la santé, l’individuel accident, les risques d’entreprise, les risques divers et le transport.
La feuille de route tient en une ambition. Devenir une référence du marché camerounais de l’assurance. Pour l’atteindre, les compagnies citent une gouvernance, une capacité d’investissement, un réseau commercial, des outils digitaux et une offre ouverte aux particuliers comme aux entreprises. Elles annoncent aussi une présence élargie à l’ensemble du territoire, au-delà de Douala et de Yaoundé.
Si l’on ne chiffre ni les primes émises, ni les parts de marché visées, ni le nombre d’assurés attendu, le top management souligne que le niveau de capitalisation, le maillage en bureaux de conseillers et la prise en charge des souscriptions en mobilité donnent à la compagnie des leviers pour accroître son portefeuille.
La suite dépendra de la capacité des équipes à convertir ces moyens en contrats souscrits et en sinistres réglés dans les délais. Le directeur général résume l’enjeu en ces termes. « Ces innovations marquent une nouvelle étape de l’histoire que nous écrivons avec vous, pour vous. »