Le Gecam ouvre jeudi un espace de dialogue direct entre CCA Bank et les chefs d’entreprise membres ou non membres de l’organisation patronale. L’initiative répond à un constat récurrent chez les PME camerounaises, qui disposent d’un potentiel important de création de richesses et d’emplois mais restent freinées par un accès difficile au financement bancaire.
Le secteur financier camerounais affiche pourtant une croissance soutenue. Sa valeur ajoutée a progressé entre 7 % et 10 % par an sur la période 2013-2018, et son poids dans l’économie nationale augmente régulièrement. Le crédit bancaire au secteur privé a lui aussi connu une hausse notable ces dernières années.
Cette dynamique se heurte cependant à plusieurs blocages structurels. Les banques disposent de capacités limitées pour évaluer la solvabilité des emprunteurs, tandis qu’un plafond de taux d’intérêt fixé à 15 % sur les prêts aux PME dissuade les établissements financiers, qui privilégient les grandes entreprises déjà bien établies. Le taux de financements longs plafonne à 6 %, un niveau jugé insuffisant pour soutenir l’investissement productif et la modernisation de l’appareil industriel. Le taux de créances brutes en souffrance atteint près de 16 %, un chiffre qui renchérit le coût du crédit, en particulier pour les PME et TPE.
L’inclusion financière progresse néanmoins par un autre canal. Les transactions par téléphonie mobile ont connu un développement exponentiel entre 2015 et 2018, un mouvement que le Cameroun partage avec la plupart des pays en développement.
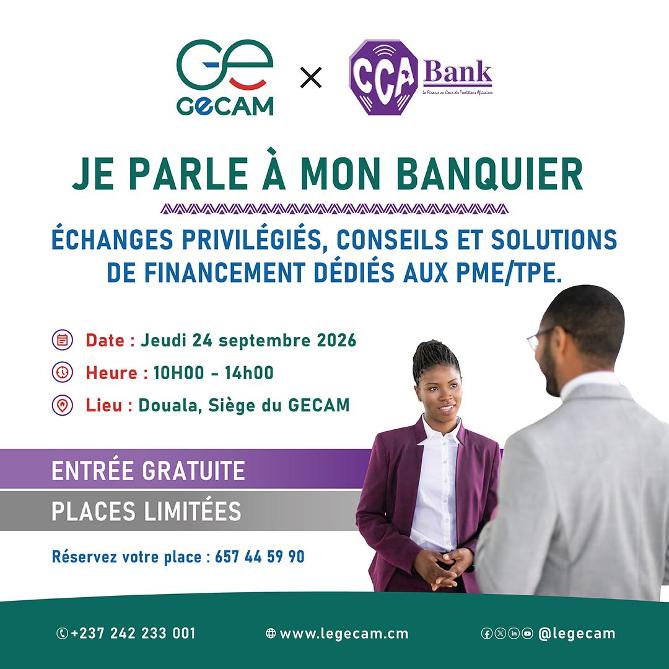
La rencontre avec CCA Bank poursuit plusieurs objectifs. Il s’agit de dégager des solutions communes pour faciliter l’accès des PME et TPE au financement, d’accompagner la banque dans la restructuration et l’éducation financière de ces entreprises, et de présenter des produits et services adaptés à leurs besoins.
Les chefs d’entreprise pourront faire connaître leurs préoccupations sur la qualité des produits bancaires et du service après-vente de CCA Bank, soumettre des propositions pour orienter son offre, et recueillir des conseils sur la gestion de leur activité dans un environnement économique, social, fiscal et réglementaire en évolution.